Vacancia de Oficinas Clase A se reduce a 8,4% y alcanza su menor nivel desde 2021
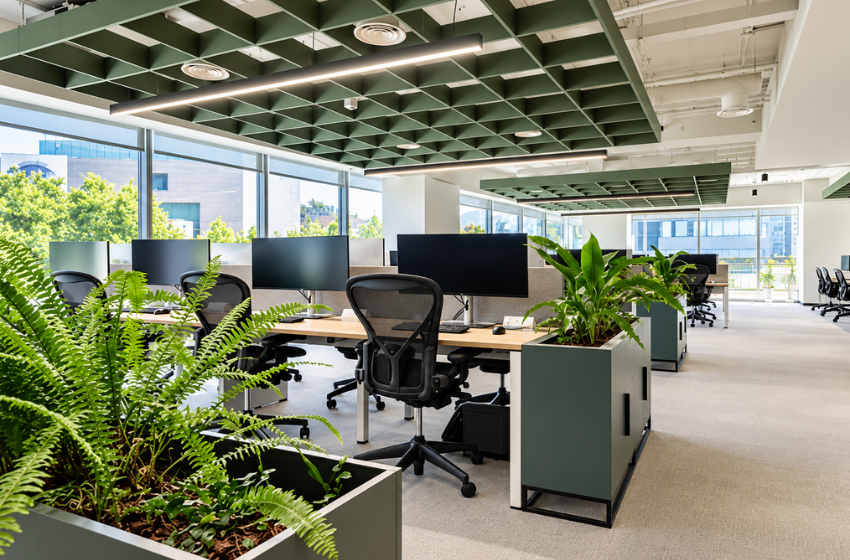
Las oficinas Clase A en Santiago muestran una recuperación sostenida: la vacancia bajó a 8,4% al cierre del tercer trimestre de 2026, mientras la limitada incorporación de nueva oferta podría reducir la disponibilidad de grandes superficies corporativas durante los próximos años.
Oficinas Clase A reducen su vacancia
Santiago, septiembre de 2026. El mercado de oficinas Clase A continúa evolucionando favorablemente. Al cierre del tercer trimestre de 2026, la superficie disponible se redujo en 9.323 m², pasando desde 163.004 m² a 153.681 m², mientras que la tasa de vacancia bajó desde 8,9% a 8,4%, según informó Cushman & Wakefield, empresa global de servicios inmobiliarios corporativos. Diario Financiero
La información contenida en el último informe MarketBeat mostró también que la disponibilidad de este segmento alcanzó su menor nivel desde 2021, lo que sugiere una evolución gradual hacia condiciones más favorables para los propietarios, especialmente en el segmento de grandes superficies corporativas. Diario Financiero
Las Condes lidera la menor disponibilidad
Las Condes continuó posicionándose como la comuna con menor disponibilidad, con una vacancia de 4,6%. Dentro de este sector, El Golf y Nueva Las Condes registraron tasas de 3,2% y 4,1%, respectivamente, consolidándose como los submercados más ajustados.
Estoril, en tanto, alcanzó una vacancia de 6,5% y registró una actividad positiva durante el trimestre.
Mercado corporativo más ajustado
Rosario Meneses, subgerente de Market Research Chile, comenta que "estamos en un escenario en que se está reduciendo el stock disponible, con una demanda que se mantiene activa y con incorporación acotada de nueva oferta. Esto podría acelerar las decisiones de los ocupantes y fortalecer el interés de los inversionistas por activos consolidados".
El ajuste de disponibilidad se vuelve especialmente relevante para empresas que buscan superficies amplias, bien ubicadas y con estándares corporativos. A medida que disminuye el stock disponible, las decisiones de búsqueda, negociación y relocalización podrían requerir mayor anticipación.
Demanda se mantiene activa
Durante el tercer trimestre, la absorción neta alcanzó 9.323 m², completando tres trimestres consecutivos con resultados positivos. Con ello, la absorción acumulada durante 2026 llegó a 24.653 m², aunque a un ritmo más moderado que el registrado durante 2025.
Las Condes concentró la mayor actividad del período, con una absorción neta de 6.033 m². El Golf lideró este desempeño, con 3.708 m², seguido por Nueva Las Condes, con 2.267 m², y Estoril, con 867 m².
Oficinas Clase A con mayor dinamismo
También destacó Nueva Providencia, con 3.976 m² de absorción neta. En contraste, Providencia presentó una absorción negativa de 2.561 m² y Apoquindo de 809 m².
Por tipo de superficie, las oficinas de entre 300 y 600 m² concentraron el 41% de la superficie colocada durante el trimestre, mientras que el 68% de la demanda correspondió a oficinas habilitadas.
Precios se mantienen estables
Pese a la reducción de la vacancia, el precio promedio de oferta se mantuvo estable durante el trimestre en 0,54 UF/m², en un contexto de menor disponibilidad y una demanda concentrada en edificios modernos.
Las oficinas colocadas durante el período registraron un precio promedio de lista de 0,58 UF/m², reflejando una mayor preferencia por activos de mejor estándar.
Submercados con mayores precios
Dentro de Las Condes, Apoquindo presentó el mayor precio de oferta, con 0,65 UF/m², seguido por El Golf y Nueva Las Condes, ambos con 0,56 UF/m².
Fuera de esta comuna, Nueva Providencia también alcanzó 0,65 UF/m², mientras Vitacura se ubicó en 0,59 UF/m². Estos valores muestran que, aunque el precio promedio se mantiene estable, los activos mejor ubicados y de mayor estándar continúan captando la atención del mercado.
Panorama futuro del mercado
De acuerdo con el reporte de Cushman & Wakefield, durante el tercer trimestre no se registraron nuevos ingresos ni anteproyectos de oficinas. La próxima incorporación relevante será Parque Arauco, junto con los últimos metros cuadrados por recepcionar del Costanera Center T2, totalizando aproximadamente 41.000 m² previstos para el primer trimestre de 2027.
A futuro, la evolución del mercado muestra una incorporación acotada de nuevos proyectos. Se prevé un período cercano a dos años sin ingresos relevantes, lo que permitiría continuar absorbiendo la superficie actualmente disponible y la nueva oferta que se incorpore durante el próximo año.
Grandes superficies corporativas bajo presión
"La combinación entre una menor disponibilidad actual y una oferta futura limitada es un factor que las empresas deberán considerar en sus decisiones inmobiliarias. Para quienes buscan grandes superficies corporativas, el margen de alternativas disponibles podría reducirse si la demanda continúa recuperándose", comenta Meneses.
Cabe destacar que este escenario podría reducir la disponibilidad de grandes espacios corporativos y llevar a las empresas a distribuir sus oficinas en distintos edificios. Actualmente, cerca de 144.000 m² se encuentran en estado de propuesta, cuya materialización dependerá del avance de los permisos y de las condiciones del mercado.
Oficinas Clase A y decisiones inmobiliarias
La menor vacancia en oficinas Clase A confirma una recuperación gradual del mercado corporativo en Santiago. Aunque los precios se mantienen estables, la reducción del stock disponible y la limitada oferta futura podrían cambiar las condiciones de negociación para ocupantes e inversionistas.
Para las empresas, el principal desafío será anticipar sus necesidades de espacio, especialmente si buscan grandes superficies en submercados con baja disponibilidad. Para los propietarios, en cambio, el escenario abre una etapa más favorable, marcada por menor vacancia, demanda activa y un pipeline de nuevos proyectos todavía acotado.